

في هذا المقال
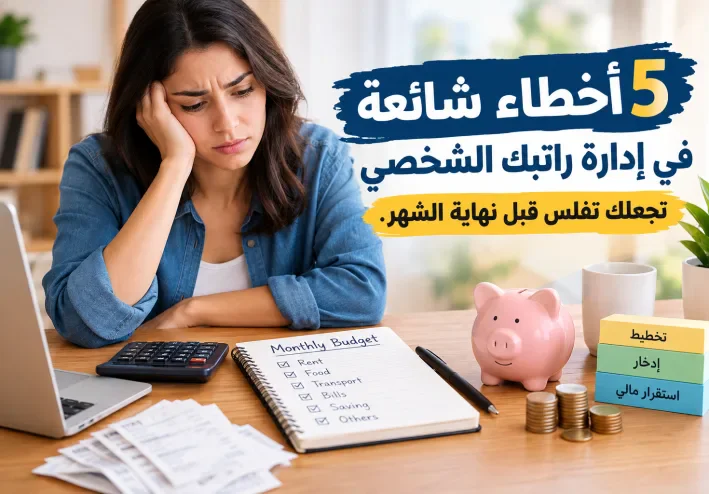
هل ينتهي راتبك قبل نهاية الشهر رغم أنك تشعر أنك لا تنفق كثيرًا؟ المشكلة في كثير من الأحيان ليست في قيمة الراتب فقط، بل في طريقة إدارته. بعض العادات الصغيرة والمتكررة قد تستهلك جزءًا كبيرًا من دخلك دون أن تلاحظ.
إعداد ميزانية واضحة يساعدك على معرفة ما يدخل إلى حسابك وما يخرج منه، كما يساعدك على تحديد المبلغ المتاح للإنفاق والادخار. (Consumer Financial Protection Bureau)
في هذا المقال، سنتعرف على 5 أخطاء شائعة في إدارة الراتب وكيف يمكنك تجنبها بطريقة بسيطة وعملية.
1. إنفاق الراتب دون إعداد ميزانية شهرية
أحد أكثر الأخطاء شيوعًا هو استلام الراتب ثم البدء في الإنفاق دون تحديد خطة مسبقة.
قد تبدأ الشهر بدفع الفواتير، ثم شراء بعض الاحتياجات، وتناول الطعام خارج المنزل، والقيام ببعض المشتريات الصغيرة. المشكلة أن هذه المصروفات تبدو منفصلة، لكنها في النهاية تتراكم.
الميزانية لا تعني حرمان نفسك من كل شيء، بل تعني معرفة إلى أين يذهب راتبك قبل أن تنفقه.
يمكنك البدء بكتابة:
الراتب الصافي.
الإيجار أو القسط.
فواتير الكهرباء والماء والإنترنت.
الطعام.
المواصلات.
الديون.
الترفيه.
الادخار.
المصروفات غير المتوقعة.
وتوفر خدمة MoneyHelper Budget Planner أداة مجانية تساعد على إدخال الدخل والمصروفات ومعرفة المبلغ المتبقي. (MaPS)
رابط الأداة:
https://www.moneyhelper.org.uk/en/everyday-money/budgeting/budget-planner
2. تجاهل المصروفات الصغيرة والمتكررة


قد تبدو 20 أو 30 درهمًا لمشروب أو وجبة خفيفة أو اشتراك رقمي مبلغًا بسيطًا، لكن المشكلة تظهر عندما تتكرر هذه المصروفات يوميًا أو أسبوعيًا.
على سبيل المثال، إذا أنفقت 25 درهمًا يوميًا على مصروف صغير، فقد يصل المجموع إلى حوالي 750 درهمًا خلال شهر من 30 يومًا.
لذلك، لا تركز فقط على المصروفات الكبيرة. راقب أيضًا:
القهوة والمشروبات اليومية.
الطلبات من تطبيقات الطعام.
الاشتراكات التي لا تستخدمها.
المشتريات العفوية.
رسوم الخدمات المتكررة.
المصروفات الصغيرة أثناء التنقل.
وتوصي إرشادات إدارة الميزانية بتسجيل الإنفاق ومراجعته بانتظام حتى تحصل على صورة واقعية عن عاداتك المالية. (MaPS)
نصيحة عملية:
جرّب تسجيل كل عملية شراء لمدة 30 يومًا. في نهاية الشهر، ستعرف بالضبط أين يذهب جزء من راتبك.
3. الادخار فقط من المال المتبقي
من الأخطاء الشائعة أن تقول:
"سأنفق ما أحتاجه أولًا، وما يتبقى في نهاية الشهر سأدخره."
المشكلة أن المال المتبقي غالبًا يكون قليلًا جدًا أو لا يتبقى شيء.
بدلًا من ذلك، اجعل الادخار بندًا واضحًا في ميزانيتك منذ بداية الشهر. حتى لو كان المبلغ صغيرًا، فإن الانتظام أهم من انتظار مبلغ كبير.
وتشير إرشادات Consumer Financial Protection Bureau إلى أن إنشاء عادة ادخار منتظمة، بما في ذلك التحويلات التلقائية، يمكن أن يساعد على بناء صندوق للطوارئ تدريجيًا. (Consumer Financial Protection Bureau)


مثال بسيط
إذا كان راتبك 8,000 درهم، وقررت تخصيص 5% للادخار، فهذا يعني:
8,000 × 5% = 400 درهم شهريًا
خلال سنة، يمكن أن يصل مجموع المساهمات إلى:
400 × 12 = 4,800 درهم
المهم أن تختار مبلغًا يناسب وضعك المالي الفعلي، وليس رقمًا يجعلك غير قادر على تغطية احتياجاتك الأساسية.
4. استخدام بطاقتك أو الائتمان وكأن المال غير محدود
استخدام البطاقة البنكية أو الائتمانية يجعل عملية الدفع سهلة جدًا، وهذا قد يجعل بعض الأشخاص أقل انتباهًا إلى حجم إنفاقهم الحقيقي.
المشكلة ليست في استخدام البطاقة بحد ذاته، وإنما في الإنفاق دون متابعة الرصيد والالتزامات.
قبل شراء شيء غير ضروري، اسأل نفسك:
هل أحتاج إليه فعلًا؟
هل وضعته في ميزانية هذا الشهر؟
هل أستطيع دفع قيمته دون التأثير على الفواتير والاحتياجات الأساسية؟
هل سأشعر بالراحة إذا ظهر هذا المبلغ في كشف الحساب؟
إذا كان لديك ديون متعددة، فمن المفيد معرفة قيمة الفوائد والرسوم ومواعيد الاستحقاق لكل دين. وتوضح MoneyHelper أن ترتيب سداد الديون يجب أن يأخذ في الاعتبار تكلفة الفائدة والرسوم، مع الحفاظ على الحد الأدنى من المدفوعات المطلوبة. (MaPS)
5. عدم الاستعداد للمصاريف المفاجئة


حتى لو كانت ميزانيتك جيدة، قد تظهر مصاريف لم تكن تتوقعها: إصلاح السيارة، جهاز منزلي يتعطل، فاتورة غير متوقعة أو فترة ينخفض فيها الدخل.
إذا لم يكن لديك احتياطي مالي، فقد تضطر إلى استخدام بطاقة ائتمان أو الاقتراض لتغطية هذه المصروفات.
ويعرّف Consumer Financial Protection Bureau صندوق الطوارئ بأنه مبلغ مالي مخصص للمصاريف غير المخطط لها، ويوضح أن وجود مدخرات للطوارئ يمكن أن يساعد على تقليل الحاجة إلى الاعتماد على القروض أو بطاقات الائتمان عند حدوث صدمة مالية. (Consumer Financial Protection Bureau)
ابدأ بمبلغ صغير. لا يشترط أن تبني صندوقًا كبيرًا في وقت قصير. المهم أن يكون لديك حساب أو مبلغ منفصل مخصص للطوارئ فقط.
يمكنك قراءة الدليل الكامل هنا:
https://www.consumerfinance.gov/an-essential-guide-to-building-an-emergency-fund/
كيف تدير راتبك بطريقة أفضل؟
بعد تجنب الأخطاء السابقة، يمكنك تجربة نظام بسيط في بداية كل شهر:
الخطوة 1: احسب دخلك الصافي
اعتمد على المبلغ الذي يصل إليك فعليًا، وليس الراتب الإجمالي قبل الاقتطاعات.
الخطوة 2: اكتب المصروفات الثابتة
مثل الإيجار، القروض، الفواتير والالتزامات الشهرية.
الخطوة 3: حدد المصروفات المتغيرة
مثل الطعام، المواصلات، التسوق والترفيه.
الخطوة 4: حدد مبلغًا للادخار
اجعل الادخار جزءًا من الخطة بدل الاعتماد على ما يتبقى في نهاية الشهر.
الخطوة 5: راقب إنفاقك أسبوعيًا
لا تنتظر نهاية الشهر لتكتشف أنك تجاوزت ميزانيتك.
يمكنك أيضًا استخدام جدول بيانات أو تطبيق للميزانية أو حتى ورقة وقلم؛ فالأداة نفسها أقل أهمية من الاستمرارية ودقة تسجيل المصروفات. (MaPS)
مثال سريع لميزانية شهرية
لنفترض أن دخلك الصافي هو 10,000 درهم:
| البند | المبلغ |
|---|---|
| السكن | 3,000 درهم |
| الطعام | 1,800 درهم |
| المواصلات | 800 درهم |
| الفواتير | 700 درهم |
| الديون | 800 درهم |
| الترفيه والمشتريات | 900 درهم |
| الادخار | 1,000 درهم |
| مصروفات أخرى | 1,000 درهم |
| المجموع | 10,000 درهم |
هذا المثال ليس قاعدة يجب تطبيقها حرفيًا، وإنما طريقة لتوضيح فكرة توزيع الراتب قبل إنفاقه. الميزانية المناسبة تختلف حسب الدخل والالتزامات ونمط حياة كل شخص.
أداة بسيطة تساعدك على معرفة أين يذهب راتبك
إذا كنت لا تعرف من أين تبدأ، يمكنك استخدام حاسبة الميزانية الشهرية لتسجيل الدخل والمصروفات ومعرفة المبلغ المتبقي.
رابط حاسبة الميزانية الشهرية:
https://calculator.ma/ar/monthly-budget-calculator
كما يمكنك استخدام أداة MoneyHelper المجانية:
https://www.moneyhelper.org.uk/en/everyday-money/budgeting/budget-planner
الفكرة الأساسية هي نفسها: اعرف دخلك، سجل مصروفاتك، احسب المتبقي، ثم قرر مسبقًا ماذا ستفعل بهذا المتبقي.
الخلاصة
إدارة الراتب لا تتعلق فقط بزيادة الدخل، بل أيضًا بطريقة التعامل مع المال الموجود لديك.
إذا كنت تريد تجنب الوصول إلى نهاية الشهر دون أموال، فابدأ بتجنب هذه الأخطاء الخمسة:
عدم إعداد ميزانية، تجاهل المصروفات الصغيرة، تأجيل الادخار، الإفراط في استخدام الائتمان، وعدم الاستعداد للطوارئ.
ابدأ بخطوة واحدة هذا الشهر: سجل كل ما تنفقه لمدة 30 يومًا. عندما تعرف أين يذهب راتبك، يصبح اتخاذ قرارات مالية أكثر وضوحًا وأسهل.
ملاحظة: هذا المقال للتثقيف المالي العام وليس نصيحة مالية شخصية.
تابع جديد Ibtisam Sadiki
اختر إشعارات الموقع أو البريد أو الاثنين. الزائر يقدر يشترك ببريده دون تسجيل حساب.
الإبلاغ عن المقال
لو لاحظت مشكلة في المحتوى، أرسلها لفريق المراجعة. لن تظهر بياناتك لكاتب المقال أو للقراء.
تعذّر إرسال البلاغ الآن. حاول مرة أخرى لاحقًا.
سجّل الدخول لإرسال بلاغ





النقاش
التعليقات (0)
فكرة تضيفها، أو سؤال يفتح حوارًا.
الرجاء تسجيل الدخول لتتمكن من التعليق