


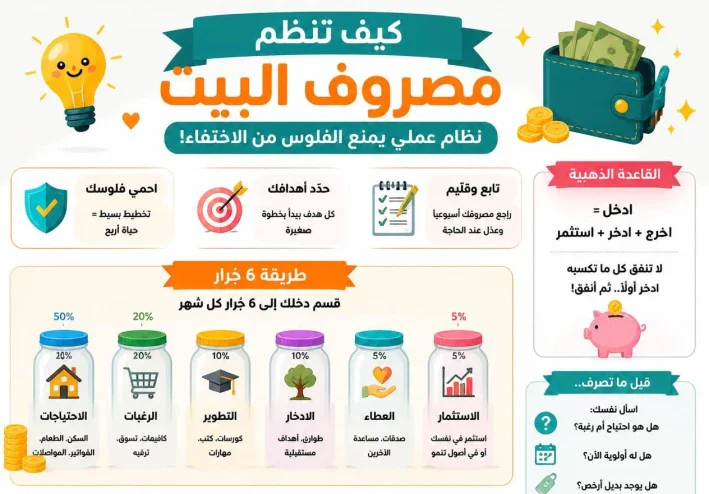
كيف تنظم مصروف البيت بطريقة بسيطة؟ نظام عملي يمنع الفلوس من الاختفاء
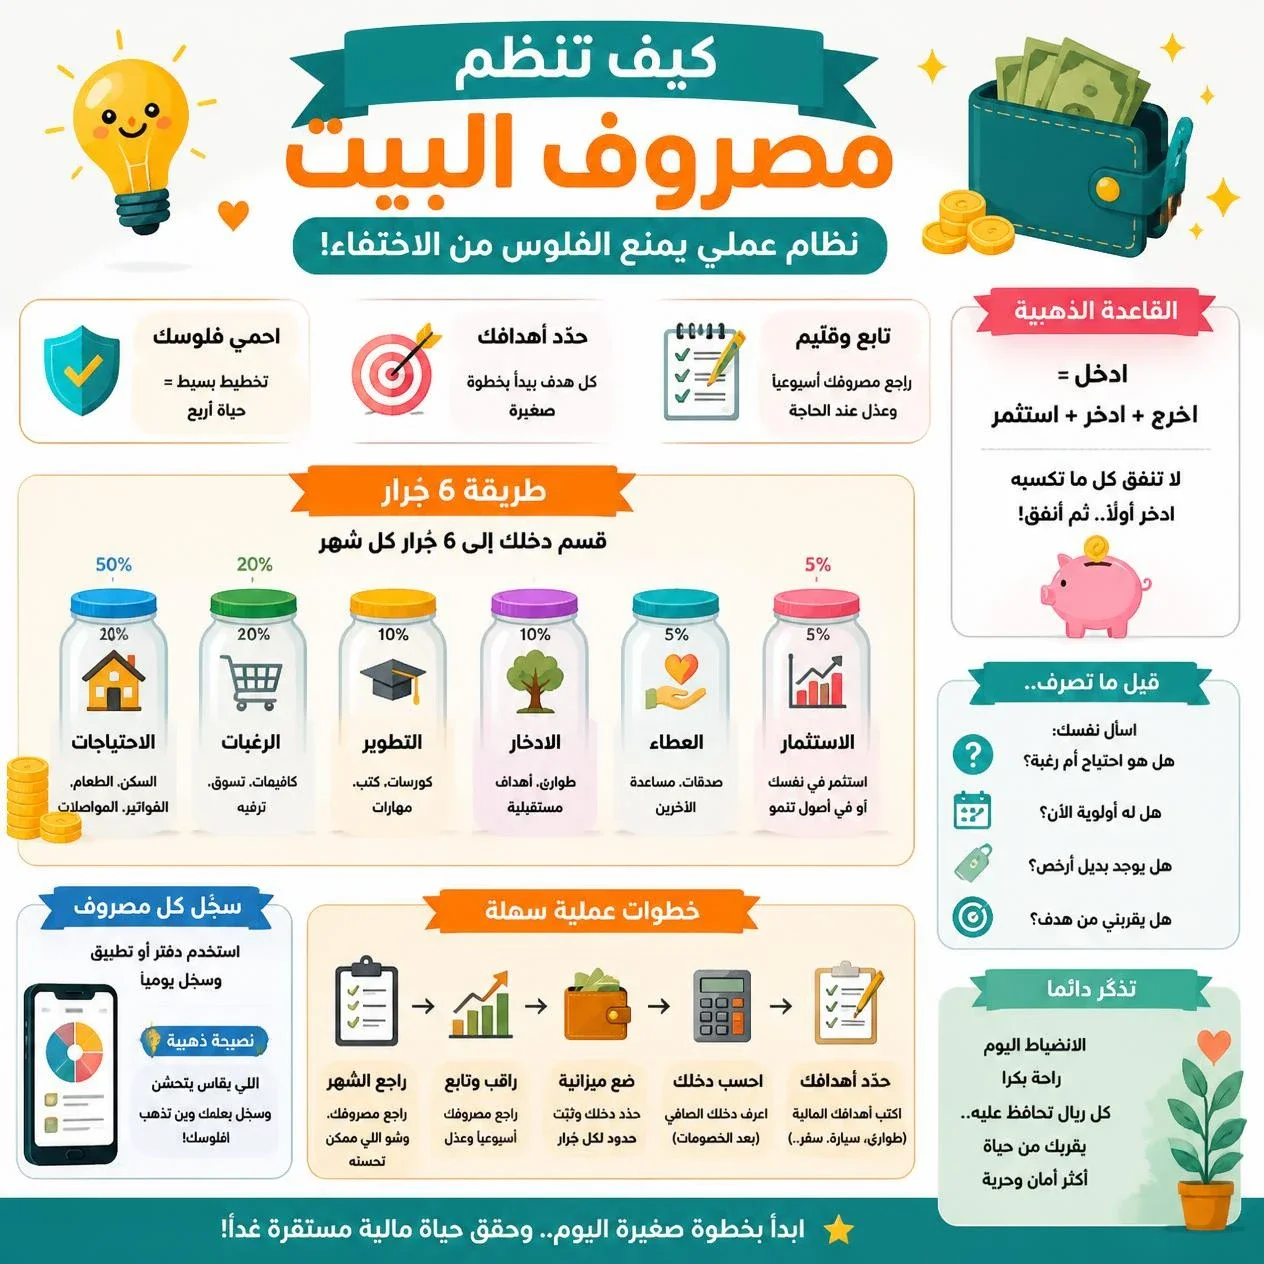
كيف تنظم مصروف البيت بطريقة بسيطة؟ نظام عملي يمنع الفلوس من الاختفاء
قد يدخل الراتب إلى البيت في بداية الشهر، وبعد أيام تبدأ المصاريف في الظهور واحدة تلو الأخرى، ثم يفاجأ أفراد الأسرة بأن جزءًا كبيرًا من المال اختفى دون معرفة واضحة أين ذهب.
المشكلة ليست دائمًا في قلة الدخل؛ ففي بعض الأحيان يكون السبب هو عدم وجود نظام واضح لتوزيع المصروف ومتابعة الإنفاق.
تنظيم مصروف البيت لا يحتاج إلى تطبيقات معقدة أو جداول طويلة. يمكن البدء بورقة وقلم، أو باستخدام الهاتف، ووضع نظام بسيط يجعل كل مبلغ له وظيفة محددة.
1. اعرف دخلك الحقيقي أولًا
قبل التفكير في توزيع المصروف، يجب أن تعرف المبلغ المتاح للبيت فعلًا خلال الشهر.
اكتب كل مصادر الدخل المنتظمة، ثم استبعد الالتزامات التي تُخصم تلقائيًا إن وجدت.
المهم أن تبني ميزانية على الدخل المتوقع فعليًا، وليس على أموال قد تأتي لاحقًا أو دخل غير مضمون.
إذا كان الدخل يتغير من شهر إلى آخر، فمن الأفضل أن يكون التخطيط أكثر تحفظًا، وألا تعتمد على أفضل شهر مرّ عليك.
2. اكتب مصاريف البيت كلها
أول خطوة لكشف المشكلة هي معرفة أين يذهب المال.
قسّم المصروفات إلى مجموعات بسيطة مثل:
- الطعام والاحتياجات المنزلية.
- الكهرباء والمياه والغاز والاتصالات.
- المواصلات.
- التعليم.
- العلاج والاحتياجات الصحية.
- الإيجار أو القسط.
- الملابس.
- المصروف الشخصي.
- الترفيه.
- الطوارئ.
- الادخار.
لا تقل: «أنا أعرف تقريبًا أين تذهب الفلوس».
الأرقام الفعلية غالبًا تكشف تفاصيل لا نلاحظها أثناء الإنفاق اليومي.
3. فرّق بين الضروري والكمالي
ليست كل المصروفات لها نفس الأولوية.
الضروري هو ما يحتاجه البيت لاستمرار حياته والتزاماته الأساسية.
أما الكمالي فهو ما يمكن تأجيله أو الاستغناء عنه مؤقتًا إذا كان الشهر مزدحمًا بالمصاريف.
وهذا لا يعني منع الترفيه أو المصروف الشخصي، بل يعني معرفة حجمه الحقيقي حتى لا يضغط على الاحتياجات الأساسية.
4. اجعل لكل بند مبلغًا محددًا
بدل أن يكون المال كله في مكان واحد وتدفع منه لكل شيء، ضع حدًا تقريبيًا لكل مجموعة.
مثلًا:
الطعام: مبلغ محدد.
المواصلات: مبلغ محدد.
المصروف الشخصي: مبلغ محدد.
الطوارئ: مبلغ محدد.
الادخار: مبلغ محدد.
عندما يكون لكل بند سقف واضح، يصبح من الأسهل اكتشاف تجاوز الميزانية قبل نهاية الشهر.
5. لا تنسَ المصاريف التي تأتي كل عدة أشهر
هناك مصاريف لا تظهر كل أسبوع أو كل شهر، لكنها قد تكون كبيرة عندما تأتي.
مثل:
- صيانة الأجهزة.
- إصلاح السيارة.
- الملابس الموسمية.
- مستلزمات المدارس.
- رسوم سنوية.
- مناسبات وهدايا.
- صيانة المنزل.
الخطأ هو أن تتعامل معها على أنها «مفاجآت» كل مرة.
إذا كنت تعرف أنها ستأتي، يمكنك تخصيص مبلغ صغير لها بصورة منتظمة بدل تحمل المبلغ كاملًا في شهر واحد.
6. خصص مبلغًا للطوارئ
وجود بند للطوارئ مهم لأن الحياة لا تسير دائمًا وفق الخطة.
قد يحدث عطل مفاجئ، أو تحتاج الأسرة إلى مصروف غير متوقع.
إذا لم يكن هناك أي احتياطي، فقد تضطر إلى الاقتراض أو سحب أموال مخصصة لاحتياجات أخرى.
ولا يشترط أن تبدأ بمبلغ كبير؛ الأهم هو بناء عادة تخصيص جزء من المال للطوارئ تدريجيًا حسب قدرة الأسرة.
7. لا تعتبر الادخار ما يتبقى آخر الشهر
من أكثر الأخطاء شيوعًا أن تقول:
«سأنفق أولًا، وإذا تبقى شيء سأدخره.»
غالبًا لا يتبقى شيء.
الأفضل، إذا كان الدخل يسمح، أن تحدد مبلغًا للادخار ضمن الميزانية من البداية، حتى لو كان صغيرًا.
وبذلك يصبح الادخار بندًا من بنود الخطة وليس نتيجة عشوائية لما يتبقى.
8. قسّم مصروف الطعام بدل شراء كل شيء دفعة واحدة
الطعام من البنود التي يمكن أن تتسرب منها مبالغ كبيرة دون أن نشعر.
لذلك يمكن تقسيم ميزانية الطعام إلى:
- احتياجات أساسية للشهر.
- مشتريات أسبوعية.
- مبلغ صغير للمشتريات الطارئة.
وقبل الذهاب للتسوق، اكتب قائمة بما تحتاج إليه.
القائمة لا تمنع كل عمليات الشراء غير المخطط لها، لكنها تساعد على تقليل القرارات العشوائية.
9. راقب المصاريف الصغيرة
المبلغ الصغير لا يبدو مهمًا في لحظته.
لكن تكرار المصروفات الصغيرة يمكن أن يصنع فرقًا واضحًا في نهاية الشهر.
مثل:
- مشروبات خارج المنزل.
- طلبات توصيل متكررة.
- مشتريات عشوائية.
- اشتراكات لا تُستخدم.
- مصاريف إضافية لا يتم تسجيلها.
لا يعني ذلك أن تمنع كل شيء، وإنما أن تعرف كم تنفق عليه بالفعل.
10. لا تجعل الميزانية عقابًا للأسرة
الميزانية الناجحة ليست أن يعيش الجميع في حالة حرمان طوال الشهر.
إذا كانت الخطة تمنع كل شيء ممتع، فمن الصعب الالتزام بها على المدى الطويل.
ضع مبلغًا مناسبًا للترفيه أو المصروف الشخصي وفق قدرة الأسرة.
الفكرة هي أن يكون الإنفاق مقصودًا ومخططًا بدل أن يحدث بصورة عشوائية.
11. استخدم نظام «المظاريف» إذا كنت تجد صعوبة في التحكم
من الطرق البسيطة أن تقسم بعض المصروفات المتغيرة إلى مظاريف أو حسابات منفصلة.
مثلًا:
مظروف الطعام
مظروف المواصلات
مظروف المصروف الشخصي
مظروف الترفيه
عندما ينخفض المبلغ الموجود في أحد المظاريف، تعرف أن عليك تخفيف الإنفاق في هذا البند بدل سحب المال باستمرار من بند آخر.
ويمكن تطبيق الفكرة إلكترونيًا أيضًا إذا كان البنك أو التطبيق الذي تستخدمه يسمح بتقسيم الأموال أو إنشاء حسابات فرعية.
12. راجع الميزانية مرة واحدة في الأسبوع
لا تحتاج إلى الجلوس ساعتين كل يوم لمراجعة المصروف.
خصص 10 أو 15 دقيقة أسبوعيًا واسأل:
- كم أنفقنا؟
- ما البنود التي تجاوزت الحد؟
- هل هناك فاتورة قادمة؟
- هل نحتاج إلى تقليل بند معين؟
- هل يوجد مبلغ يمكن تخصيصه للطوارئ أو الادخار؟
المراجعة الأسبوعية تمنع اكتشاف المشكلة في آخر الشهر عندما يكون تعديلها أصعب.
13. لا تحاول تقليل كل شيء مرة واحدة
إذا اكتشفت أن المصروف أكبر من الدخل، لا تحاول إلغاء عشرة بنود في يوم واحد.
ابدأ بالمصاريف التي يمكن تخفيضها دون التأثير الكبير في الاحتياجات الأساسية.
مثلًا، قد يكون من الأسهل تقليل الطلبات الخارجية أو الاشتراكات غير المستخدمة بدل تقليل احتياجات أساسية.
بعد ذلك راقب النتيجة وانتقل إلى البند التالي إذا لزم الأمر.
14. قارن الأسعار قبل المشتريات الكبيرة
عند شراء جهاز أو قطعة أثاث أو أي منتج مرتفع التكلفة، لا تتعامل مع أول سعر تجده باعتباره السعر النهائي.
قارن بين أكثر من خيار، وانظر إلى:
- السعر.
- الجودة.
- الضمان.
- تكلفة التشغيل.
- تكلفة الصيانة.
- الحاجة الحقيقية للمنتج.
فالمنتج الأرخص في البداية ليس دائمًا الأقل تكلفة على المدى الطويل، والعكس صحيح.
15. لا تجعل الخصم سببًا للشراء
من أكثر الجمل التي تفسد الميزانية:
«اشتريته لأنه كان عليه خصم.»
السؤال الصحيح هو:
هل كنت سأشتريه لو لم يكن عليه خصم؟
إذا كانت الإجابة لا، فالخصم لم يوفر لك المال؛ بل جعلك تنفق مالًا لم تكن تخطط لإنفاقه.
نموذج بسيط لميزانية البيت
يمكنك عمل جدول بسيط بهذا الشكل:
| البند | المبلغ المخطط | المبلغ الفعلي |
|---|---|---|
| الطعام | — | — |
| الفواتير | — | — |
| المواصلات | — | — |
| التعليم | — | — |
| العلاج | — | — |
| المصروف الشخصي | — | — |
| الترفيه | — | — |
| الطوارئ | — | — |
| الادخار | — | — |
| مصروفات أخرى | — | — |
وفي نهاية كل أسبوع، سجّل المصروف الفعلي بدل الاعتماد على الذاكرة.
ماذا تفعل إذا كان الدخل لا يكفي المصروف؟
هنا يجب أن تكون الأرقام واضحة.
إذا كان إجمالي المصروفات الضرورية أكبر من الدخل، فالمشكلة ليست مجرد «تنظيم»؛ بل يوجد عجز في الميزانية يحتاج إلى معالجة.
ابدأ بحساب:
الدخل − المصروفات الضرورية = المبلغ المتاح لبقية البنود.
إذا كانت النتيجة سالبة، فراجع المصروفات بندًا بندًا، وابحث عن المصروفات التي يمكن تخفيضها أو تأجيلها.
وفي الوقت نفسه، يمكن التفكير في زيادة الدخل إذا كانت النفقات الضرورية بالفعل لا يمكن خفضها بدرجة كافية.
المهم ألا تغطي العجز كل شهر بالاقتراض دون معرفة السبب الحقيقي وراءه.
قاعدة بسيطة تساعدك طوال الشهر
يمكن استخدام ثلاث خانات فقط:
1. لازم
الأشياء التي لا يمكن تجاهلها.
2. مهم
أشياء تحتاج إليها الأسرة، لكن يمكن تنظيم توقيتها أو تقليل تكلفتها.
3. يمكن تأجيله
المشتريات التي ليست ضرورية الآن.
قبل أي شراء غير مخطط له، اسأل:
في أي خانة يقع هذا المصروف؟
إذا كان من النوع الثالث، فانتظر قليلًا قبل اتخاذ القرار.
7 أخطاء تجعل مصروف البيت يضيع
1. عدم تسجيل المصروفات.
2. الاعتماد على الذاكرة لمعرفة أين ذهب المال.
3. اعتبار المصاريف الموسمية مفاجآت.
4. الإنفاق أولًا ثم محاولة الادخار مما يتبقى.
5. شراء الأشياء لمجرد وجود خصم.
6. تجاهل المصروفات الصغيرة المتكررة.
7. وضع ميزانية مثالية يصعب الالتزام بها.
الخلاصة
تنظيم مصروف البيت لا يعني أن تمنع نفسك وأسرتك من كل شيء، ولا يعني أن يكون لديك جدول معقد لكل جنيه.
ابدأ بأربع خطوات فقط:
اعرف دخلك، اكتب مصروفاتك، قسّم المال حسب الأولوية، وراجع الإنفاق مرة كل أسبوع.
وبعد شهر أو شهرين، ستبدأ في اكتشاف الأنماط: أين يزداد الإنفاق؟ ما البنود التي يمكن تخفيضها؟ وما المصروفات التي يجب الاستعداد لها مسبقًا؟
فالهدف الحقيقي من الميزانية ليس أن تعرف أين ذهبت أموالك بعد انتهائها، وإنما أن تعرف إلى أين ستذهب قبل أن تنفقها.


الرجاء تسجيل الدخول لتتمكن من التعليق