
في هذا المقال
كيف تدير راتبك الشهري بذكاء؟ دليل عملي لتوفير المال واستثماره
يعاني الكثير من الأفراد من نفاد الراتب الشهري قبل نهاية الشهر، مما يخلق ضغطاً مالياً مستمراً. إن إدارة المال وتوفير المال تُعد من المهارات التثقيفية الأساسية لبناء استقرار مالي واعي وتجنب الديون.
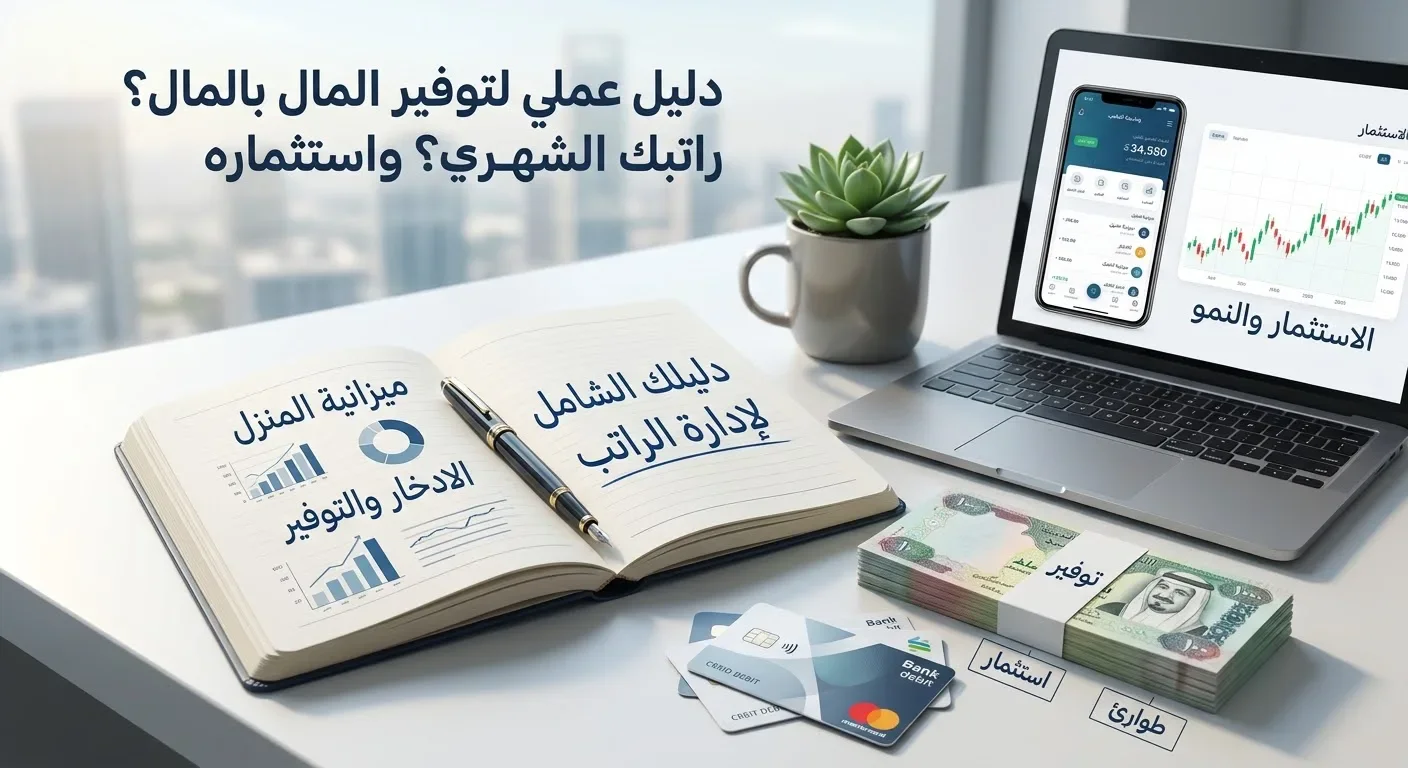
وفقاً للعديد من الدراسات والمصادر المالية الموثوقة (مثل تقارير المتابعة المالية العالمية وكتب التخطيط المالي)، هناك خطوات ارشادية عامة تساعد في التخطيط لـ ميزانية المنزل وإدارة الدخل بوجه عام:
1. تطبيق قاعدة 50/30/20 لتقسيم دخل الراتب
تُعتبر هذه القاعدة إحدى أشهر وأنجح الاستراتيجيات لمساعدة المبتدئين في ادخار الراتب. تقوم الفكرة على تقسيم دخلك الشهري الصافي إلى ثلاثة أجزاء رئيسية:
50% الاحتياجات الأساسية: تشمل السكن، الفواتير، الطعام، والمصاريف العلاجية.
30% الرغبات الشخصية: تشمل الترفيه، السفر، والتسوق غير الضروري.
20% الادخار والاستثمار: يُخصص هذا الجزء لبناء صندوق الطوارئ والبدء في الاستثمار للمبتدئين.
2. تتبع المصاريف اليومية و تقليل المصاريف الزائدة
قبل البدء في التوفير، يجب أن تعرف أين يذهب كل درهم أو جنيه من راتبك. يمكنك الاعتماد على تطبيقات الهواتف الذكية أو جدول إكسل بسيط لتسجيل كافة النفقات.
نصيحة عملية: راجع الاشتراكات الشهرية غير المستغلة، وقلل من تناول الطعام خارج المنزل، وستتفاجأ بحجم الأموال التي يمكنك توفيرها شهرياً عند تقليل المصاريف غير الضرورية.
3. بناء صندوق الطوارئ
من أهم قواعد السلامة المالية هو إنشاء حساب ادخار مخصص للطوارئ. يجب أن يغطي هذا الصندوق نفقات المعيشة لمدة 3 إلى 6 أشهر، وذلك لمواجهة أي أحداث غير متوقعة مثل فقدان الوظيفة أو الظروف الصحية المفاجئة دون الحاجة للاقتراض.
4. الخطوة الحاسمة: ادخر أولاً ثم أنفق
الخطأ الشائع الذي يقع فيه أغلب الناس هو إنفاق الراتب طوال الشهر ثم محاولة ادخار ما تبقى. الصواب هو استقطاع نسبة الادخار (مثلاً 20%) فور استلام الراتب ونقلها إلى حساب مخصص للادخار، ثم إدارة بقية الشهر بالمال المتبقي.
5. تشغيل المدخرات: الاستثمار للمبتدئين
تتنوع الخيارات التثقيفية المتداولة حول حفظ قيمة الأموال، مثل الودائع البنكية، أذون الخزانة، أو الذهب. وتختلف نسبة المخاطرة والأرباح من خيار لآخر؛ لذا ينبغي إجراء بحث دقيق وفحص كافة المخاطر والحدود قبل الإقدام على أي خطوة مالية.
6. تجنب الفخاخ الإعلانية والشراء العاطفي
تتعمد الحملات التسويقية إغراءك بالعروض والتخفيضات للشراء دون حاجة حقيقية. قبل شراء أي منتج غير أساسي، اتبع قاعدة الـ 24 ساعة: انتظر يوماً كاملاً قبل إتمام الشراء، فإذا وجدت نفسك لا تزال بحاجة إليه اشترِه، وفي كثير من الأحيان ستكتشف أنه كان مجرد رغبة لحظية يمكنك الاستغناء عنها وتوفير قيمتها
الخاتمة
إن التحكم في مستقبلك المالي لا يتطلب دخلاً خيالياً، بل يتطلب الانضباط والالتزام بـ ميزانية محددة. ابدأ اليوم بتطبيق خطة بسيطة لـ توفير المال وستلاحظ الفرق الكبير في استقرارك المالي ونفسيتك خلال أشهر قليلة.
المصادر والمراجع الموثوقة:
1. صندوق النقد الدولي (IMF): التقارير الدورية حول الإدارة المالية الشخصية ومواجهة التضخم.
2. مجلة فوربس (Forbes Advisor): دليل تطبيق قاعدة (50/30/20) في تقسيم الدخل الشهري.
3. مؤسسة Investopedia: المبادئ الأساسية للاستثمار والتخطيط المالي للمبتدئين.
إخلاء مسؤولية:
المعلومات الواردة في هذا المقال هي لأغراض التوعية والثقافة المالية العامة فقط، ولا تُعد نصيحة مالية أو استثمارية أو توجيهاً حاسماً لحالة فردية. تختلف الظروف المالية من شخص لآخر، ويُنصح دائماً بالتحقق من المصادر الموثوقة واستشارة مستشار مالي مختص قبل اتخاذ أي قرارات.




النقاش
التعليقات (0)
فكرة تضيفها، أو سؤال يفتح حوارًا.
الرجاء تسجيل الدخول لتتمكن من التعليق