

في هذا المقال
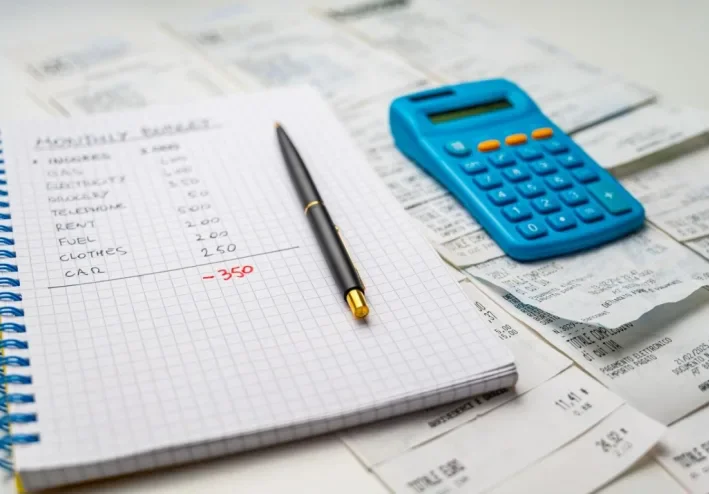
هل تساءلت يومًا لماذا ينتهي راتبك قبل نهاية الشهر، رغم أنك لا تشتري أشياء باهظة الثمن؟ قد يكون السبب في المصروفات الصغيرة التي تتكرر يوميًا دون أن نشعر بها. في هذا المقال، سنخوض تجربة عملية بسيطة تساعدك على اكتشاف أين تذهب أموالك، وكيف يمكنك التحكم في مصروفاتك اليومية دون أن تحرم نفسك من احتياجاتك الأساسية.
يعتقد بعض الأشخاص أن المشكلة تكمن دائمًا في انخفاض الراتب ، لكن الحقيقة أن طريقة إدارة الأموال قد تكون جزءًا كبيرًا من المشكلة.
فعندما يحصل الإنسان على راتبه، يبدأ عادةً بتسديد الالتزامات وشراء الاحتياجات، ثم ينفق ما تبقى دون خطة واضحة. ومع مرور الأيام، تتراكم المصروفات الصغيرة، ليجد نفسه أمام سؤال محير: أين ذهب الراتب؟
على سبيل المثال، قد تبدو تكلفة شراء القهوة أو الوجبات الجاهزة أو التنقلات اليومية بسيطة، لكنها عندما تتكرر باستمرار تتحول إلى مبلغ كبير في نهاية الشهر.
تجربة عملية: اكتشف أين تذهب أموالك
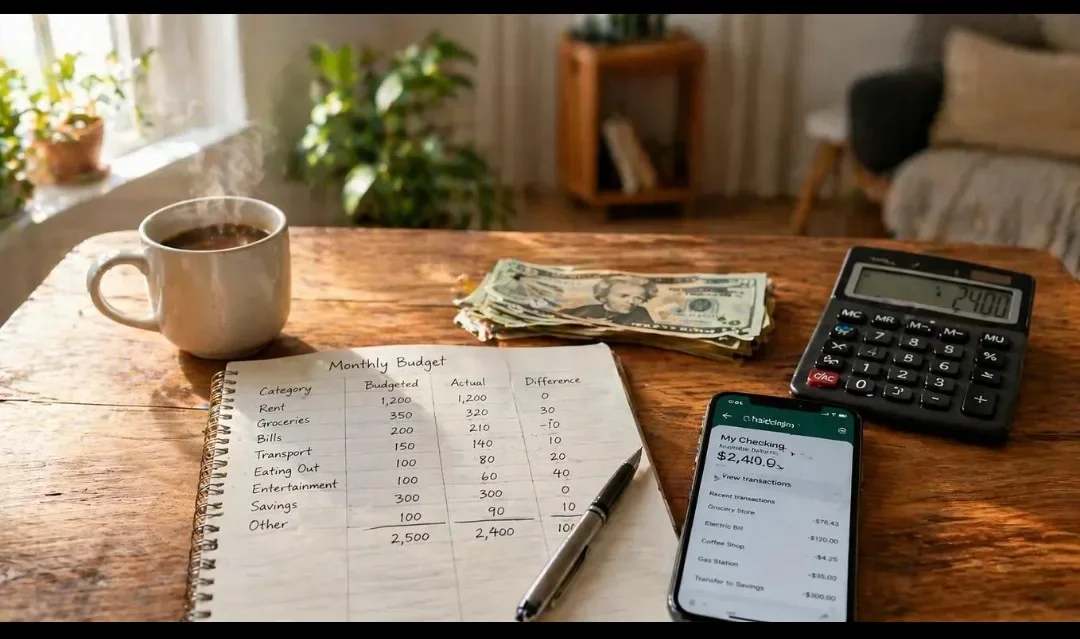
قرر هذا الشخص تسجيل جميع نفقاته لمدة سبعة أيام، دون تغيير عاداته الشرائية. وفي نهاية الأسبوع، اكتشف أنه أنفق 35 دولارًا على الوجبات الجاهزة، و20 دولارًا على المشتريات غير الضرورية، و15 دولارًا على خدمات واشتراكات لم يكن يستخدم بعضها بانتظام.
قد تبدو هذه المبالغ محدودة، لكن مجموعها بلغ 70 دولارًا خلال أسبوع واحد.
إذا استمر الإنفاق بالمعدل نفسه أربعة أسابيع، فقد يصل المبلغ إلى نحو 280 دولارًا شهريًا. وهنا تظهر المشكلة بوضوح؛ فالأموال لم تختفِ، بل توزعت على مشتريات متفرقة لم ينتبه إلى مجموعها.
هذه التجربة توضح أهمية مراقبة الإنفاق الفعلي قبل اتخاذ قرار بتقليل المصروفات.
كيف تمنع راتبك من النفاد مبكرًا؟
بعد اكتشاف مصادر الإنفاق، يمكنك البدء بخطوات عملية تساعدك على إدارة راتبك بصورة أفضل:
1. سجّل كل مصروف
استخدم دفترًا صغيرًا أو تطبيقًا على هاتفك لتدوين المبالغ التي تنفقها يوميًا، حتى لو كانت بسيطة. فالهدف هو معرفة أين تذهب الأموال بالفعل.
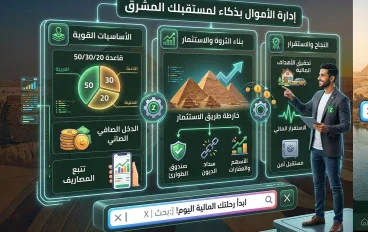
2. قسّم الراتب قبل إنفاقه
حدّد المبالغ المخصصة للإيجار والفواتير والطعام والمواصلات والالتزامات الأخرى. ثم خصص مبلغًا للادخار، ولو كان بسيطًا، وفقًا لقدرتك المالية.
3. ميّز بين الحاجة والرغبة
قبل شراء أي شيء، اسأل نفسك: هل أحتاج إليه الآن، أم يمكنني تأجيله؟ لا يعني ذلك الامتناع عن جميع الأمور الترفيهية، بل اتخاذ قرارات شراء أكثر وعيًا.
4. راجع مصروفاتك أسبوعيًا
في نهاية كل أسبوع، قارن المبالغ التي أنفقتها بالميزانية المحددة. وإذا وجدت أنك تجاوزت أحد البنود، فحاول تعديل إنفاقك خلال الأسبوع التالي.
الخلاصة
إن انتهاء الراتب قبل نهاية الشهر ليس دائمًا نتيجة انخفاض الدخل وحده، فقد يكون مرتبطًا بعادات إنفاق لا نلاحظها في حياتنا اليومية، فالإنسان طمع في حد ذاته فإذا حصل في يومة على مبلغ كبير يستطيع من خلاله شراء كل متطلباته اليومية، وفي اليوم التالي لم يحصل على نفس المبلغ اللي حصل عليه في اليوم الأول بل حصل على نصف المبلغ في هذه الحالة فإنه يستطيع ان يقسم هذا المبلغ بنفس الطريقة ويشتري كل متطلباته اليومية
فلهذا ابدأ بتجربة تسجيل مصروفاتك لمدة سبعة أيام، وستحصل على صورة أوضح عن وضعك المالي. تذكّر أن الهدف ليس حرمان نفسك من متع الحياة، بل أن تعرف كيف تستخدم أموالك بطريقة تحقق التوازن بين احتياجاتك الحالية وأهدافك المستقبلية.
تنبية:
الأرقام الواردة في المثال افتراضية لغرض التوضيح، وقد تختلف المصروفات والقدرة على الادخار من شخص إلى آخر بحسب الدخل والالتزامات والظروف المعيشية.
تابع جديد Doctor Ans
اختر إشعارات الموقع أو البريد أو الاثنين. الزائر يقدر يشترك ببريده دون تسجيل حساب.
الإبلاغ عن المقال
لو لاحظت مشكلة في المحتوى، أرسلها لفريق المراجعة. لن تظهر بياناتك لكاتب المقال أو للقراء.
تعذّر إرسال البلاغ الآن. حاول مرة أخرى لاحقًا.
سجّل الدخول لإرسال بلاغ


النقاش
التعليقات (0)
فكرة تضيفها، أو سؤال يفتح حوارًا.
الرجاء تسجيل الدخول لتتمكن من التعليق