

في هذا المقال
كيفية بناء استراتيجية مالية مستدامة واداره اموالك بذكاء
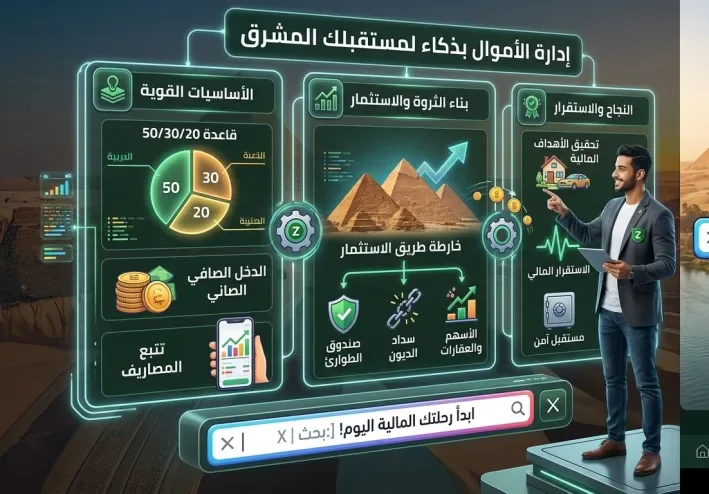
تعتبر المهارة المالية والتخطيط الواعي للأنشطة المادية اليومية من أهم المقومات التي تساعد الأفراد على الوصول إلى الاستقلال المالي والراحة النفسية الكاملة. في ظل التغيرات الاقتصادية المستمرة والضغوط المعيشية المتزايدة، يصبح الوعي بأساسيات إدارة الأموال وتتبع المصاريف أمراً لا غنى عنه مطلقاً لكل شخص يسعى لتحسين جودة حياته وبناء مستقبله المالي بثبات وأمان ورؤية واضحة ومستدامة.
أولاً: فهم التدفق النقدي وتحديد المصادر المالية
الخطوة الأولى والأكثر أهمية في إدارة أي ميزانية هي المعرفة الدقيقة والتفصيلية لجميع الدخول المالية التي تحصل عليها شهرياً. يجب عليك تدوين كافة المصادر سواء كانت راتباً شهرياً ثابتاً، أو أرباحاً من أعمال حرة، أو استثمارات جانبية متكررة. بعد تحديد الدخل الإجمالي المتاح، يأتي دور تتبع المصروفات اليومية والشهرية؛ حيث ينبغي تقسيمها بدقة إلى مصروفات أساسية ثابتة مثل الإيجار والفواتير والأقساط، ومصروفات متغيرة مثل الترفيه والتسوق والرحلات والتنقلات المستمرة.
ثانياً: تطبيق قاعدة التوزيع المالي الذهبية
تعد قاعدة التوزيع المالي من أشهر وأبسط الاستراتيجيات العالمية المعترف بها لتوزيع الدخل الشهري بكفاءة عالية وبأسلوب متوازن ومتكامل:
تخصيص نصف الدخل للاحتياجات الأساسية والضرورية التي تشمل السكن، الطعام، الفواتير الشهرية، والرعاية الصحية.
تخصيص جزء للرغبات الشخصية والأنشطة الترفيهية مثل السفر، الهوايات، والمطاعم المتميزة.
تخصيص جزء ثابت للادخار والاستثمار وبناء صندوق الطوارئ وسداد الديون المترتبة إن وجدت.
ثالثاً: بناء صندوق الطوارئ لحماية المستقبليات
لا يمكن لأي شخص التنبؤ بالظروف المستقبلية بشكل كامل، ولذلك فإن وجود صندوق طوارئ مالي يمثل حائط الصد الأول والأساسي ضد الأزمات المفاجئة مثل التوقف المؤقت عن العمل أو مصاريف العلاج الطارئة. يُنصح دائماً بتوفير مبلغ مالي كافٍ يغطي كافة مصروفاتك الضرورية لفترة تتراوح بين ثلاثة إلى ستة أشهر، ووضعه في حساب بنكي مستقل وسهل السحب عند الحاجة الملحة فقط دون غيرها إطلاقاً.
رابعاً: التخلص السريع من الديون وتجنب القروض
تعتبر الديون ذات الفوائد المرتفعة من أكبر العوائق الاقتصادية التي تمنعك من تحقيق أهدافك المالية والتوسع في الاستثمار المالي الناجح. للتعامل مع هذا التحدي الكبير، يمكنك استخدام طريقة سداد أصغر الديون أولاً للحصول على دفعة معنوية قوية، أو التركيز على سداد الديون ذات أعلى نسبة فائدة لتوفير المال على المدى الطويل، مع ضرورة تجنب الشراء بالتقسيط الاستهلاكي غير الضروري إطلاقاً.
خامساً: الاستثمار المنتظم وتنمية الثروة المادية
الادخار وحده لا يكفي لمواجهة التضخم المالي وانخفاض القدرة الشرائية مع مرور الوقت. لذلك، من الضروري جداً توجيه جزء من مدخراتك نحو مجالات استثمارية آمنة ومناسبة لمستوى مخاطرتك، مثل أدوات الدين الحكومية، الأسهم، العقارات، أو الصناديق الاستثمارية المتاحة. الاستثمار المنتظم والواعي يضمن نمو ثروتك بمرور الأيام وتحقيق كافة تطلعاتك المالية الحقيقية بنجاح ووضوح تام وبأمان استثماري رفيع وشامل للغاية.
تابع جديد Nada Hany
اختر إشعارات الموقع أو البريد أو الاثنين. الزائر يقدر يشترك ببريده دون تسجيل حساب.
الإبلاغ عن المقال
لو لاحظت مشكلة في المحتوى، أرسلها لفريق المراجعة. لن تظهر بياناتك لكاتب المقال أو للقراء.
تعذّر إرسال البلاغ الآن. حاول مرة أخرى لاحقًا.
سجّل الدخول لإرسال بلاغ



النقاش
التعليقات (0)
فكرة تضيفها، أو سؤال يفتح حوارًا.
الرجاء تسجيل الدخول لتتمكن من التعليق