

في هذا المقال
 أين يذهب الراتب؟ أحيانًا لا نحتاج إلى مال أكثر، بل إلى انتباه أكثر
من الأشياء التي لاحظتها عند الحديث عن المال أن معظمنا يعرف تقريبًا كم يكسب، لكن عددًا أقل يعرف كم ينفق فعلًا.
نعرف موعد نزول الراتب، ونعرف قيمة الإيجار أو الفواتير، ونعرف تقريبًا ما نحتاجه للبيت. لكن عندما يأتي السؤال: "كم أنفقت هذا الشهر على الأشياء الصغيرة؟" تبدأ المشكلة.
لأننا ببساطة لا نتذكر.
قد ندفع مبلغًا بسيطًا هنا، وآخر هناك، ثم نشتري شيئًا لم نخطط له. لا يبدو الأمر مهمًا وقتها، ولذلك نكمل يومنا بشكل طبيعي. وبعد أسبوعين أو ثلاثة، نجد أن الرصيد انخفض أسرع مما توقعنا.
وهذا ما يجعل إدارة المال أصعب مما تبدو عليه.
فلو كان هناك شخص ينفق مبلغًا كبيرًا كل شهر على شيء واحد، فسيكون من السهل عليه اكتشاف المشكلة. أما عندما تتوزع المصاريف على عشرات الأشياء الصغيرة، فمن السهل جدًا أن تمر دون ملاحظة.
خذ مثالًا بسيطًا: شخص يطلب الطعام الجاهز عدة مرات في الأسبوع لأنه يعود متعبًا من العمل. في كل مرة قد يقول لنفسه إن الأمر عادي، وإن وجبة واحدة لن تغير شيئًا. وهذا صحيح فعلًا.
وجبة واحدة لن تغير شيئًا.
لكن عندما تصبح هذه الوجبة عادة تتكرر باستمرار، يصبح الموضوع مختلفًا.
الأمر نفسه ينطبق على الاشتراكات التي لا نستخدمها، والمشتريات العفوية، والتنقلات التي يمكن أحيانًا الاستغناء عنها، وحتى الأشياء التي نشتريها لمجرد أن سعرها انخفض.
وهنا أتوقف قليلًا عند كلمة "تخفيض".
التخفيض ليس توفيرًا في حد ذاته.
إذا كنت تحتاج إلى منتج وسعره أصبح أقل، فهذه فرصة جيدة. أما إذا اشتريت المنتج فقط لأنه مخفض، فقد أنفقت المال بدل أن توفره.
جرب أن تسأل نفسك قبل أي شراء غير مخطط له: لو لم يكن هذا الشيء مخفضًا، هل كنت سأشتريه؟
قد يكون السؤال مزعجًا قليلًا، لكنه مفيد.
هناك أيضًا مشكلة أخرى أصبحت واضحة جدًا في السنوات الأخيرة، وهي أننا نقارن مصاريفنا بمصاريف الآخرين.
نرى شخصًا يسافر، وآخر يشتري هاتفًا جديدًا، وثالثًا يخرج باستمرار إلى المطاعم. ثم نبدأ، من دون قصد، في اعتبار هذه الأشياء طبيعية بالنسبة إلينا أيضًا.
لكن لكل شخص حساباته الخاصة.
ما يستطيع شخص دفعه بسهولة قد يكون عبئًا على شخص آخر. وما يناسب دخل عائلة معينة قد لا يناسب عائلة أخرى.
لهذا، لا أعتقد أن الهدف من تنظيم المال هو أن نعيش جميعًا بالطريقة نفسها. الهدف هو أن نعرف ما يناسبنا نحن.
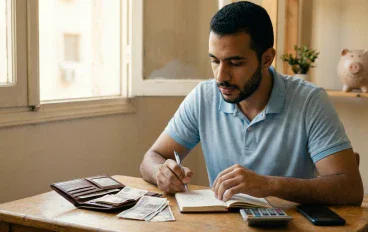
وأبسط طريقة لمعرفة ذلك هي أن نراقب مصروفاتنا لفترة.
ليس من الضروري استخدام تطبيق معقد. ورقة وقلم يكفيان، أو ملاحظات الهاتف. لمدة شهر، اكتب كل شيء.
في البداية قد تشعر أن الأمر مبالغ فيه، خصوصًا عندما تسجل مبلغًا صغيرًا جدًا. لكن في نهاية الشهر، عندما ترى المصاريف كلها أمامك، ستصبح الصورة أوضح.
ربما تكتشف أن هناك شيئًا يمكنك الاستغناء عنه بسهولة. وربما تكتشف العكس أيضًا: أن بعض المصاريف التي كنت تلوم نفسك عليها ضرورية فعلًا ولا تستحق القلق.
وهذا مهم.
إدارة المال لا تعني أن تمنع نفسك من كل شيء. لا معنى لأن توفر مبلغًا جيدًا إذا كنت ستعيش طوال الوقت تحت ضغط الحرمان.
 المطلوب هو التوازن.
أن تعرف ما الذي تحتاج إليه، وما الذي تريده، وما الذي يمكنك تأجيله.
وأن تترك لنفسك مساحة للاستمتاع من دون أن تجعل ذلك الاستمتاع سببًا لمشكلة في نهاية الشهر.
أما الادخار، فلا تنتظر حتى يصبح دخلك مثاليًا.
ابدأ بما تستطيع، حتى لو كان قليلًا. ليس الهدف أن تصبح لديك ثروة في وقت قصير، وإنما أن تتعود على ألا تنفق كل ما يصل إليك.
وفي النهاية، ربما يكون أفضل تغيير يمكن أن تقوم به ليس البحث عن طريقة لإنفاق أقل، بل أن تبدأ في الانتباه أكثر.
لأن المال الذي ننتبه إليه يصعب أن يضيع منا دون أن نعرف أين ذهب.
وربما في الشهر القادم، عندما يصل راتبك، سيكون من المفيد أن تتوقف لحظة وتسأل نفسك قبل أن تبدأ في الإنفاق:
كم أريد أن يبقى معي عندما ينتهي الشهر؟
قد يبدو سؤالًا بسيطًا جدًا.
لكن أحيانًا الأسئلة البسيطة هي التي تجعلنا ننتبه إلى أشياء تجاهلناها طويلًا.
تابع جديد Ayoub
اختر إشعارات الموقع أو البريد أو الاثنين. الزائر يقدر يشترك ببريده دون تسجيل حساب.
الإبلاغ عن المقال
لو لاحظت مشكلة في المحتوى، أرسلها لفريق المراجعة. لن تظهر بياناتك لكاتب المقال أو للقراء.
تعذّر إرسال البلاغ الآن. حاول مرة أخرى لاحقًا.
سجّل الدخول لإرسال بلاغ






النقاش
التعليقات (0)
فكرة تضيفها، أو سؤال يفتح حوارًا.
الرجاء تسجيل الدخول لتتمكن من التعليق